Cobrar en dólares de una empresa extranjera puede parecer una ventaja hasta que llega el momento de utilizar ese dinero en Perú.
Un trabajador remoto puede recibir sus ingresos en una plataforma, trasladarlos a otra para convertirlos, enviarlos después a un banco peruano y recurrir finalmente a un broker distinto si quiere invertir. Cada movimiento añade tiempo, comisiones y una contraseña más a una relación financiera ya fragmentada. Ese es el espacio que Wallbit quiere ocupar en Perú.
La fintech, fundada en 2022 y acelerada por Y Combinator en 2023, inició oficialmente sus operaciones en el país con una meta ambiciosa: alcanzar los 40,000 usuarios activos durante su primer año. La expansión parte de una base de unos 200 clientes peruanos que habían llegado al producto de manera orgánica y cuyo interés motivó una inversión inicial de aproximadamente US$ 100,000 en Perú.
Wallbit estima que entre 150,000 y 200,000 profesionales peruanos reciben ingresos del exterior, principalmente trabajadores remotos, freelancers, fundadores de startups y prestadores de servicios digitales.
Pero lograr que cobren a través de su plataforma será apenas el primer paso. “Que 40,000 personas nos elijan como el lugar donde cobrar ya sería un logro enorme. Después, lo que queremos es que encuentren valor más allá de cobrar y retirar dinero”, explica a Sectoriales Tech Rodrigo Vidal, CEO y cofundador de Wallbit.
Wallbit no quiere reemplazar al banco peruano
La propuesta inicial combina una cuenta en Estados Unidos para recibir dólares con retiros en soles, pagos mediante QR, una tarjeta Visa y acceso a inversiones.
Wallbit también permite recibir euros y stablecoins. En Perú, además, ya integra pagos locales y transferencias hacia cuentas bancarias. Su plataforma ofrece acceso a más de 12,000 instrumentos financieros, entre ellos acciones, ETF y bonos del Tesoro de Estados Unidos.
Esa amplitud de servicios podría sugerir que la fintech busca sustituir al banco tradicional. Vidal plantea algo diferente. “No queremos necesariamente reemplazar al banco local”, precisa. Su objetivo es aumentar el wallet share, es decir, la proporción de la actividad financiera que un usuario mantiene dentro de Wallbit.
La relación, según describe Vidal, comienza cuando el profesional decide cobrar a través de la plataforma. Después puede utilizar la tarjeta durante un viaje, mantener allí parte de sus ahorros o empezar a invertir.
Ese cambio resulta relevante para el modelo de negocio. Wallbit no cobra por recibir depósitos y genera ingresos a través de otros servicios, como las transacciones con tarjeta, los planes de suscripción y las inversiones. Según Vidal, el uso actual sigue siendo principalmente transaccional, pero espera que la inversión gane peso a medida que los usuarios acumulen patrimonio.
Así, el trabajador que llegó buscando cobrar US$ 2,000 puede convertirse, años después, en alguien que quiera financiar un auto, ahorrar para una vivienda o construir una cartera de inversión. Wallbit busca acompañar también esa etapa.
De una cuenta global a un producto de inversión
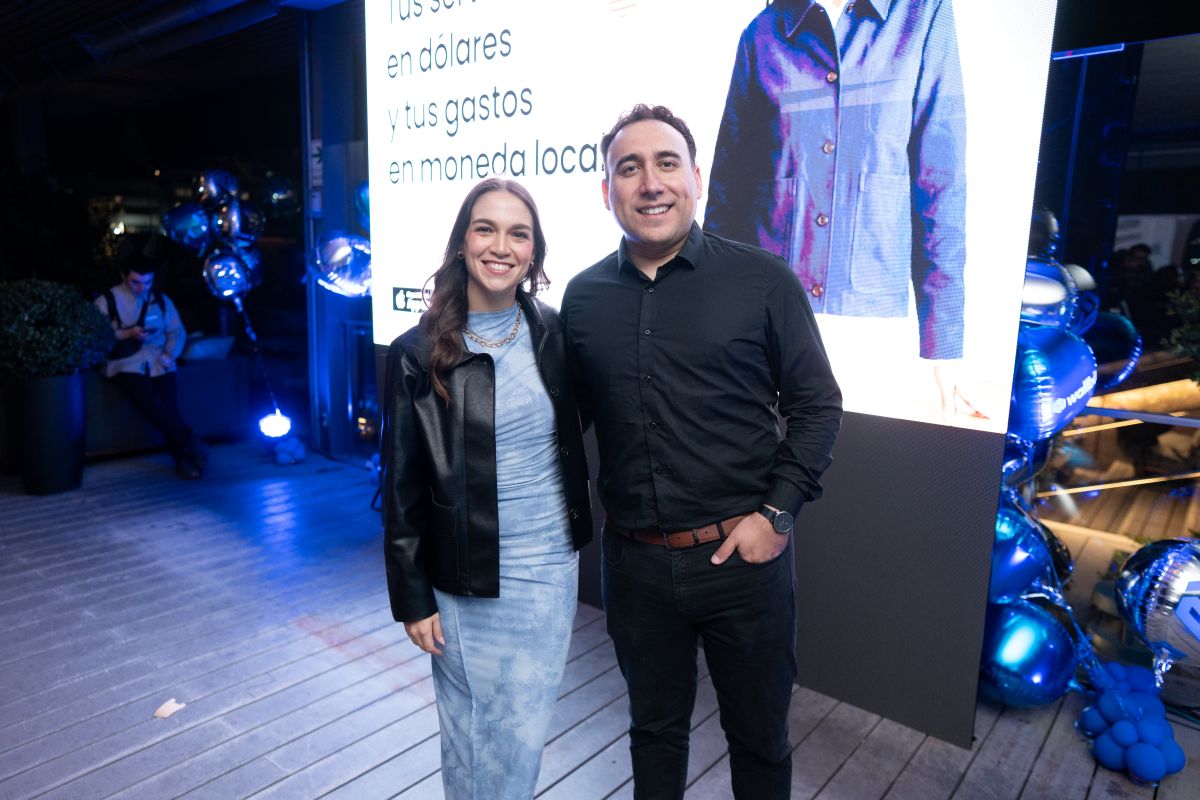
Durante la presentación en Lima, Camila Boero, country manager de Wallbit Perú, dijo que la compañía identificó un cambio en el comportamiento de sus usuarios: recibir dólares deja de ser suficiente a medida que comienzan a acumular mayores saldos.
“El profesional o trabajador remoto ya no busca únicamente un lugar donde cobrar su sueldo. También quiere entender cómo puede rentabilizar esos dólares”, señaló.
Una de las respuestas de la compañía es Smart Portfolio, un robo-advisor que construye carteras automatizadas a partir de cinco niveles de riesgo. La herramienta rebalancea las inversiones de acuerdo con el nivel y los objetivos seleccionados por cada usuario. Wallbit cobra actualmente una tarifa anual de gestión de 1.20% por este servicio.
Esa evolución introduce una dificultad conocida entre las superapps financieras: sumar funcionalidades no garantiza que los clientes quieran utilizarlas todas.
Vidal sostiene que la empresa intenta evitar ese riesgo manteniéndose enfocada en un segmento definido.
“No estamos encerrados en una habitación acumulando features. Tratamos de entender qué están haciendo nuestros usuarios, cómo utilizan el producto y qué nuevas necesidades aparecen”, afirma. Esa filosofía también explica una apuesta menos convencional.
Una fintech que permite conectar agentes de IA a la cuenta
Wallbit lanzó este año una API pública que permite consultar saldos, revisar transacciones y ejecutar determinadas operaciones mediante código. También habilitó integraciones con herramientas como Claude Code, Cursor y otros agentes de IA.
Vidal menciona esta capacidad como un ejemplo de cómo la compañía intenta adaptar el producto a usuarios con un alto nivel de familiaridad digital.
A través de la API, una persona puede crear sus propias interfaces, automatizar estrategias de inversión o configurar agentes con permisos específicos para interactuar con su cuenta. Wallbit utiliza claves API y permite diferenciar entre permisos de lectura y de ejecución de operaciones.
La propuesta amplía el concepto de banca digital: la interfaz deja de limitarse a una aplicación y puede convertirse en una infraestructura sobre la cual el usuario construye sus propios flujos financieros. Sin embargo, esa flexibilidad también hace que Wallbit dependa de un ecosistema de terceros.
¿Dónde termina Wallbit y empiezan sus socios?
La fintech utiliza entidades bancarias y de inversión reguladas en Estados Unidos para ofrecer parte de sus servicios. Su cuenta de inversión, por ejemplo, opera sobre infraestructura provista por firmas supervisadas en ese mercado.
¿Cómo construir, entonces, una ventaja tecnológica cuando una parte importante de la infraestructura no pertenece directamente a la compañía? Vidal sostiene que el diferencial está menos en “tener una cuenta” y más en conocer el comportamiento del usuario.
Un trabajador remoto que recibe pagos desde Estados Unidos enfrenta necesidades de cumplimiento, documentación y gestión del dinero distintas a las de un cliente bancario local. Wallbit busca adaptar sus procesos a ese perfil. Al mismo tiempo, intenta reducir el riesgo de dependencia mediante el trabajo con varios bancos en paralelo.
“Una manera de mitigar ese riesgo es trabajar con varios y no depender de uno solo”, asegura Vidal. A medida que la fintech gana volumen, agrega, sus relaciones con estos socios también adquieren mayor peso.
La empresa procesa actualmente un volumen anualizado de alrededor de US$ 600 millones y proyecta alcanzar los 100,000 usuarios en sus distintos mercados durante 2026. Hacia finales de 2027, espera operar en aproximadamente cinco países de la región.
La tarjeta física busca mantener el dinero dentro del ecosistema
La siguiente pieza será una tarjeta física emitida en Estados Unidos. Wallbit ya cuenta con una Visa Platinum virtual para realizar compras en más de 180 países, y su centro de ayuda señala que la versión física estará disponible próximamente. Para Vidal, el atractivo está en conectar directamente el ingreso con el gasto.
Un profesional puede cobrar en dólares y utilizar ese mismo saldo mediante la tarjeta, sin realizar antes varias transferencias entre plataformas. La versión física también permitiría incorporar beneficios vinculados con viajes y otros servicios que todavía requieren presentar una tarjeta.
Wallbit llega así a Perú con una propuesta que va más allá de simplificar una transferencia internacional. La prueba será comprobar si el profesional que inicialmente llega para cobrar su salario decide luego mantener allí parte de sus ahorros, invertirlos y utilizar otros productos.