¿Qué ocurre cuando alguien busca cumplir el sueño del departamento propio? Evalúa precios, distritos, metros cuadrados e incluso la reputación de la inmobiliaria. Pero conseguir que una persona se interese por adquirir una vivienda no garantiza que termine comprándola.
Entre las primeras consultas y la firma del contrato pueden transcurrir varios meses. Mientras tanto, las dificultades para acceder al financiamiento y la falta de información sobre los trámites hipotecarios pueden frustrar la operación. Así, las empresas del sector enfrentan un dilema: acompañar a los potenciales compradores durante todo el proceso, pero sin elevar proporcionalmente sus costos comerciales.
Créditos hipotecarios en Perú: ¿por qué el financiamiento sigue siendo una barrera?
El problema cobra aún mayor relevancia en un mercado que mantiene su dinamismo. Según la Superintendencia de Banca, Seguros y AFP (SBS), los créditos hipotecarios crecieron 6.8% interanual a marzo de 2026, frente al 4.4% registrado en el mismo periodo del año anterior. Sin embargo, la mayor actividad crediticia no elimina las dificultades que enfrentan quienes buscan adquirir una vivienda.
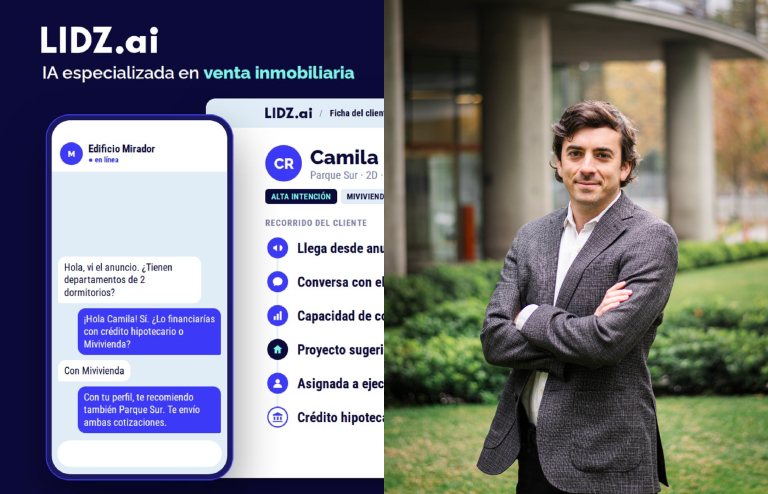
En este contexto, Lidz.ai, plataforma chilena de inteligencia artificial (IA) y analítica de datos especializada en el sector inmobiliario, reveló que el 55.6% de los interesados analizados en Lima interrumpió su proceso de compra por dificultades relacionadas con el financiamiento o la cuota inicial. Ante este escenario, la compañía busca ampliar las funciones de sus agentes de IA, utilizados hasta ahora principalmente para automatizar consultas y realizar el seguimiento comercial de las inmobiliarias.
IA para créditos hipotecarios: Lidz.ai prepara su implementación en Perú
Actualmente, Lidz.ai trabaja con entidades bancarias peruanas para implementar una solución de evaluación e intermediación hipotecaria basada en IA. La compañía comenzó a desarrollar esta línea de negocio en Chile y prevé extenderla al mercado peruano durante octubre de 2026.
“Ya estamos trabajando con algunos de los bancos más grandes del Perú. No puedo dar nombres por los acuerdos de confidencialidad, pero estamos a punto de salir al aire. Deberíamos hacerlo este mes”, declara Cornelio Saavedra, CEO de Lidz.ai, a Sectoriales Tech.
La iniciativa cuenta, además, con un antecedente regional. En marzo, Diario Financiero de Chile informó que Lidz.ai desarrollaba un piloto de intermediación hipotecaria con la mutuaria AATech, mediante una solución diseñada para evaluar información financiera y perfiles de riesgo de potenciales compradores.
Según Saavedra, la herramienta aplicará las políticas de financiamiento de cada entidad bancaria, incluidas las tasas, los plazos y las condiciones crediticias, para contrastarlas con la situación del solicitante. A partir de esa información, los agentes podrán identificar alternativas de financiamiento y orientar a quienes todavía no cumplan con los requisitos necesarios.
Por ejemplo, un usuario con un alto nivel de endeudamiento podría recibir recomendaciones para realizar pagos anticipados de ciertas obligaciones o evaluar la posibilidad de adquirir una propiedad junto con un copropietario. “Nos hemos percatado que hay mucha gente que no es sujeto de crédito, porque necesita que la ayuden o asesoren sobre cómo llegar a serlo. La evaluación no tiene que ser tan taxativa, de sí o no. Muchas veces, la respuesta en ese momento será negativa, pero la idea es entregar sugerencias para que pueda calificar ahora o en el futuro”, explica Saavedra.
Por su parte, Lidz.ai precisa que su función será de intermediación y orientación, sin asumir la decisión final sobre el otorgamiento de créditos. No obstante, aún queda por determinar cómo se supervisarán las recomendaciones generadas por la IA y qué mecanismos permitirán evaluar situaciones particulares, como las de solicitantes con historiales crediticios incompletos o trabajadores independientes con ingresos variables.
¿Más contactos equivale a mayores ventas inmobiliarias o no?
La nueva apuesta de Lidz.ai por los créditos hipotecarios se desarrolla mientras la startup busca consolidarse en el mercado peruano. Saavedra destaca que el Perú ya representa el 20% de las ventas de la compañía y que esta cuenta con personal contratado en el país.
Por otro lado, el ejecutivo señala que, durante una medición anterior, la plataforma gestionaba mensualmente operaciones de separación de inmuebles por un valor de US$ 240 millones, cifra que, según afirma, ha aumentado desde entonces. Este monto corresponde al valor de las propiedades cuyos potenciales compradores, atendidos por el sistema, realizaron una separación, y no necesariamente a compraventas formalizadas.
Sin embargo, Saavedra reconoce una realidad incómoda de la automatización comercial: atender a más potenciales clientes no siempre se traduce en una mayor proporción de compradores que concretan la adquisición de una vivienda. De hecho, según sus estimaciones históricas, en el Perú se concretaba una compra por cada 100 interesados, mientras que en Chile la relación era de una por cada 200.
“Las tasas de conversión, en general, no necesariamente van a subir. Esto ocurre porque herramientas como la nuestra permiten reducir el costo de adquisición de cada cliente potencial. Podría suceder también que la tasa de conversión baje. Es decir, que en lugar de conseguir una compra por cada 100 personas, se obtenga una por cada 1,000”, señala.
Para Saavedra, lo que realmente importa no es cuántos leads se atienden, sino cuánto cuesta concretar una venta. Si el proceso se vuelve más económico y la IA asume las tareas repetitivas, atender a un mayor volumen de clientes potenciales deja de representar un problema significativo.
Esta lógica responde a las limitaciones de los servicios de atención tradicionales. Según las estimaciones de la startup, un ejecutivo comercial puede atender entre 20 y 50 personas al día, mientras que los agentes automatizados permiten gestionar un mayor volumen de consultas y realizar seguimientos sin necesidad de incrementar la planilla en la misma proporción.
Lidz.ai no proporcionó cifras específicas sobre la reducción del costo por compraventa concretada entre sus clientes peruanos ni sobre el retorno de la inversión en la plataforma. Sin embargo, Saavedra destacó un incremento en las visitas a las salas de ventas.
“Acabamos de grabar un caso con una inmobiliaria que prácticamente triplicó las visitas a sus salas de ventas. Naturalmente, esto incrementa las probabilidades de conseguir más separaciones de inmuebles. No significa necesariamente que estas también se tripliquen, pero sí que existen muchas más oportunidades de concretarlas”, aclara el CEO.
¿Puede integrarse realmente la IA en la evaluación financiera?
La expansión de soluciones como la de Lidz.ai también plantea interrogantes sobre la protección de los datos personales y la responsabilidad de las instituciones involucradas. ¿Qué establece el marco legal al respecto?
En el Perú, el Reglamento de la Ley N.º 31814, aprobado en septiembre de 2025, clasifica los sistemas de IA utilizados para la evaluación crediticia de personas como aplicaciones de alto riesgo, con excepción de aquellos destinados a detectar fraudes financieros. Esta clasificación implica exigencias adicionales para los sistemas comprendidos en dicha categoría.
En consecuencia, resulta indispensable precisar el alcance de las evaluaciones que realizará Lidz.ai, cómo se integrarán con los procedimientos de los bancos y qué controles permitirán detectar recomendaciones erróneas.
Consultado sobre la protección de datos, Saavedra afirma que la plataforma cumple con estándares europeos de privacidad y se encuentra en proceso de obtener la certificación ISO 27001. Sin embargo, no detalló los mecanismos específicos que utiliza para gestionar la información de los compradores peruanos.
En este punto, el ejecutivo sostiene que la diferenciación entre plataformas no radica exclusivamente en su tecnología. “Hoy armar un agente de IA que hable por WhatsApp es fácil. Lo complejo es abordar aspectos como la robustez de la plataforma y la protección frente a posibles ataques informáticos. Estas capacidades se desarrollan con la experiencia y el volumen de operaciones que maneja una empresa. Hemos llegado a atender a 18,000 personas al mismo tiempo”, cuenta Saavedra.
Al igual que otras plataformas de este tipo, Lidz.ai deberá conciliar la promesa de agilizar el acceso a créditos hipotecarios en un mercado tan competitivo como el peruano con la necesidad de ofrecer recomendaciones financieras confiables.