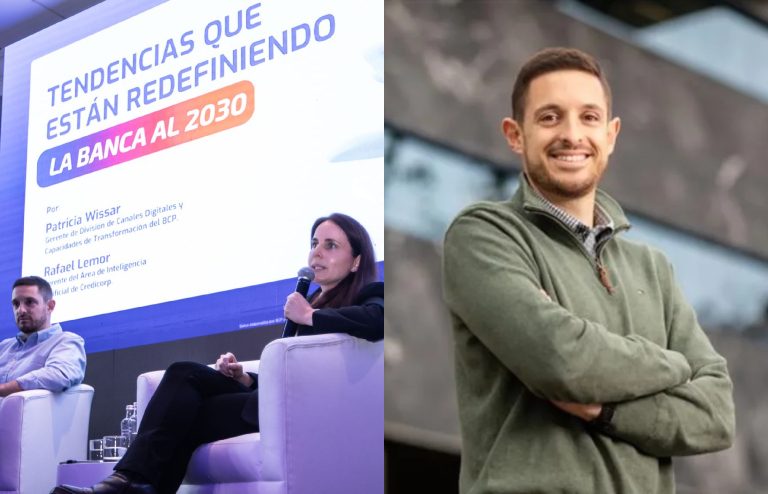
“Actualmente, en las empresas de nuestro holding, entre el 45% y el 60% de las interacciones de atención están automatizadas”. Con esta afirmación, Rafael Lemor, head of Artificial Intelligence de Credicorp, ilustró el avance de la IA en las operaciones cotidianas de BCP, Mibanco, Yape y otras empresas del grupo.
La tecnología ha dejado de estar reservada exclusivamente a proyectos experimentales dentro de las organizaciones. Más allá de la atención al cliente, su aplicación también abarca el desarrollo de software y la automatización de procesos comerciales. Sin embargo, una mayor adopción no garantiza que los beneficios económicos crezcan al mismo ritmo. Ante este escenario, cabe preguntarse cuántas de estas iniciativas generan realmente valor.
Inteligencia artificial en Credicorp: más de 100 casos de uso y un retorno desigual
En Perú, Credicorp ofrece una aproximación a esta pregunta. Actualmente, el holding financiero cuenta con más de 100 casos de uso de IA en producción y otros 400 identificados para una eventual implementación. Sin embargo, los resultados económicos varían significativamente entre proyectos.
“Lo que vemos es una distribución de Pareto: aproximadamente el 20% de los casos concentra el 80% del valor generado. El resto de los casos está distribuido entre las diferentes unidades del banco y contribuye a mejorar la productividad de los colaboradores. Muchos de estos proyectos se han desplegado como copilotos que ayudan a los equipos de Legal, Marketing y otras áreas a realizar más actividades”, contó Lemor en entrevista con Sectoriales Tech, durante la conferencia de prensa Tendencias que están redefiniendo la banca hacia 2030, organizada por el BCP.
Para Credicorp, estos resultados introducen un matiz en su estrategia de adopción tecnológica, que abarca a más de 40,000 colaboradores, de los cuales más del 90% utiliza herramientas de IA generativa en sus actividades cotidianas. Lemor consideró que este nivel de adopción constituye un hito. El Global AI Diffusion Report de Microsoft sitúa el uso de IA generativa en el 64% de la población en edad de trabajar de Singapur, frente al 17% registrado en Perú.
“Todos los casos de uso que estamos viendo tienen un valor. Unos más, otros menos, pero todos tienen un retorno. Una de las áreas más importantes es el desarrollo de software. Me refiero a las herramientas de IA que apoyan a los desarrolladores para generar más líneas de código y aumentar su productividad. Esto tiene un impacto directo en la productividad y, por ende, en la generación de valor”, añadió Lemor.
Por otro lado, los funcionarios comerciales reciben capacitación en el uso de modelos de IA para automatizar tareas, lo que les permite dedicar más tiempo a la atención de sus clientes. Esta diferencia entre los niveles de adopción y el valor generado también se observa en el panorama internacional.
Rentabilidad de la IA: ¿por qué la productividad no siempre se traduce en resultados financieros?
El informe The State of AI in 2026: On the Road to ROI, de McKinsey, señala que el 80% de los encuestados asegura que la IA ha mejorado su productividad individual. Sin embargo, solo el 37% atribuye a esta tecnología algún impacto positivo en los resultados operativos (EBIT) de sus organizaciones. La proporción cae al 6% entre quienes reportan un impacto significativo y atribuyen a la IA al menos el 5% del EBIT.
Los resultados revelan una brecha entre las mejoras de productividad individual y su impacto en los resultados financieros de las empresas. Esto plantea el desafío de distinguir los beneficios operativos de los retornos económicos atribuibles a cada implementación.
Por su parte, Lemor destacó que Credicorp ha dedicado más de 300,000 horas de capacitación y gestión del cambio a sus colaboradores, con el objetivo de superar el millón. Esta inversión en formación busca fortalecer las capacidades internas para aprovechar tecnologías que evolucionan rápidamente.
De equipos de diez personas a tres: la apuesta de Credicorp por los agentes de IA
Durante la conferencia, Lemor presentó un modelo basado en lo que definió como una fábrica de agentes supervisada por humanos. A diferencia de los copilotos tradicionales, que responden consultas o asisten en determinadas tareas de oficina, estos agentes de IA pueden recibir encargos, ejecutar procesos y, sobre todo, operar con distintos grados de autonomía.
Este avance podría transformar la estructura de los equipos tecnológicos del holding. Actualmente, un squad de desarrollo suele reunir entre 10 y 14 especialistas en producto, negocio, diseño, datos y programación. Bajo el modelo que explora Credicorp, estas funciones podrían concentrarse en perfiles más generalistas encargados de supervisar agentes especializados.
“De esta forma, podemos pasar de equipos con nueve roles diferentes a estructuras con solo dos tipos de roles. Estos nuevos perfiles podrían tener una capacidad equivalente o incluso superior a la de los nueve anteriores, porque cuentan con agentes que los apoyan en distintas especialidades”, dijo Lemor.
El ejecutivo reconoció que este modelo todavía no se ha implementado de manera generalizada. Credicorp toma como referencia las experiencias de otras instituciones financieras, como JPMorgan, y trabaja con consultoras como McKinsey para evaluar estas transformaciones.
De hecho, McKinsey advierte en su investigación AI Is Changing Work. Now It Has to Change the Organization que aprovechar mejor los beneficios de la IA agéntica requerirá replantear las funciones y los mecanismos de coordinación dentro de las empresas.
Asimismo, Lemor sostuvo que esta transición exigirá procesos de reskilling, pues los colaboradores deberán integrar conocimientos de distintas disciplinas para orientar y supervisar a los agentes de IA. No obstante, el modelo planteado no supone una reducción de la plantilla de Credicorp, sino una alternativa organizacional cuya viabilidad aún está en evaluación.
Banca conversacional: de responder consultas a ejecutar operaciones
Por otro lado, la transformación digital también alcanza la relación entre los bancos y sus clientes. Durante la conferencia, Patricia Wissar, gerente de División de Canales Digitales y Capacidades de Transformación del BCP, señaló que el 81% de los clientes del banco ya es digital, frente al 67.5% registrado en diciembre de 2023.
En el mismo periodo, la entidad pasó de 8.8 millones a 17.3 millones de clientes digitales. Por su parte, Yape procesa alrededor de 37 millones de transacciones diarias y registra un promedio de 69 operaciones mensuales por usuario activo. Asimismo, la participación de las ventas digitales de productos financieros del BCP aumentó del 54% al 84% entre 2023 y 2026.
La próxima etapa podría transformar la manera en que los clientes interactúan con los servicios financieros. Credicorp ya cuenta con experiencias de banca conversacional, como el canal de WhatsApp de Mibanco, que registra más de 25,000 usuarios activos mensuales, y el agente de iO, que ofrece funciones que van desde la consulta de movimientos hasta el análisis de hábitos financieros.
“Lo importante es cómo pasamos de conversar a resolver. Esto implica varias etapas: primero, dejamos de limitarnos a proporcionar información cuando un cliente realiza una consulta. Luego, podemos ofrecer recomendaciones personalizadas. Pero el siguiente paso consiste en ejecutar acciones por el cliente, como realizar trámites con empresas, entidades financieras o instituciones estatales. En el futuro, podremos delegar estas tareas a nuestros agentes, aunque se requiere confianza y supervisión para lograrlo”, explicó Lemor.
Agentes autónomos en la banca: ¿quién responderá por las operaciones financieras?
En septiembre de 2026, Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal de Estados Unidos, identificó tres desafíos críticos para los pagos realizados mediante agentes de IA: autenticación, responsabilidad y fraude.
La diferencia fundamental frente a una transferencia convencional es que las entidades financieras deberán verificar no solo la identidad del cliente, sino también si el agente de IA está autorizado para realizar operaciones en su nombre. “La decisión de darle autonomía o no a mi agente es del cliente. Cada cliente va a poder decidir qué autonomía le da y la responsabilidad siempre es de las empresas, del banco”, afirmó Lemor.
Bajo esta lógica, el respaldo de la entidad financiera debería mantenerse independientemente de si una operación se realiza mediante canales tradicionales o agentes de IA. Sin embargo, todavía queda por definir cómo se establecerán los límites de autorización y los mecanismos de respuesta ante transacciones fallidas o fraudulentas.
Al mismo tiempo, la automatización no eliminará necesariamente la intervención humana. Lemor reconoció que los productos financieros más complejos, como los créditos hipotecarios y vehiculares, requieren asesoría especializada y coordinación con actores como notarías, abogados y tasadores. De cara a 2030, una mayor autonomía tecnológica podría generar beneficios económicos para la banca, siempre que no comprometa la supervisión ni la confianza de los clientes.